

Saber cómo salir de la Central de Riesgo en Honduras implica saldar la deuda pendiente y exigir un finiquito por escrito. Luego, debes esperar la actualización mensual ante la Comisión Nacional de Bancos y Seguros (CNBS) o burós privados como Equifax y TransUnion.
Este trámite cambia el estatus de mora activa a cancelado. Así puedes volver a ser sujeto de crédito en el sistema financiero.
En el país, estar registrado en la Central de Riesgo no es ilegal ni implica ser moroso. Todo ciudadano con préstamos, tarjetas o financiamientos aparece allí. Sin embargo, tener calificaciones de mora en categorías 3, 4 o 5 bloquea el acceso a nuevos productos financieros.
Paso a paso de cómo salir de la Central de Riesgo en Honduras
Para corregir un reporte erróneo o limpiar un estado de mora, los usuarios deben completar cinco pasos:
LEA TAMBIÉN: Cálculo del aguinaldo en Honduras 2026: fórmula exacta y ejemplos paso a paso
Cuánto tarda en borrarse el historial negativo en Honduras
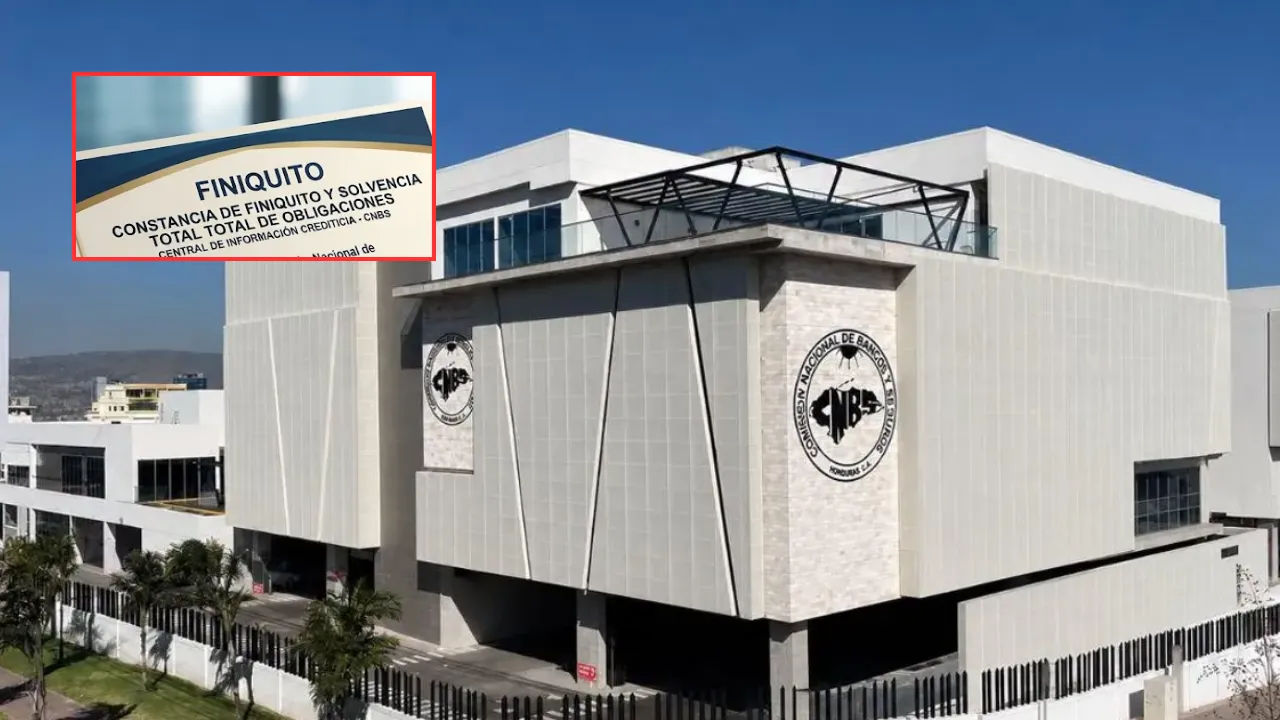
Una vez liquidada la obligación, el cambio de estatus de "mora activa" a "cancelado" suele reflejarse entre 15 y 30 días calendario. Este plazo corresponde al siguiente corte mensual de reportes hacia la CNBS y los burós privados.
Aunque la deuda figure como cancelada, el registro histórico de comportamiento no desaparece de inmediato. Según la normativa vigente en Honduras, los datos negativos de moras ya pagadas permanecen visibles hasta un máximo de 5 años (60 meses). Este tiempo se cuenta desde la cancelación o el último movimiento, tras lo cual se eliminan automáticamente.
Cuando una deuda nunca fue pagada ni tuvo abonos o gestiones judiciales, aplican otras reglas de caducidad. Las normativas contemplan permanencias máximas de entre 5 y 7 años en los burós privados. No obstante, ante el banco acreedor la deuda interna puede mantenerse registrada.
Diferencia entre la CNBS y los burós al gestionar cómo salir de la Central de Riesgo en Honduras
Antes de iniciar el proceso de cómo salir de la Central de Riesgo en Honduras, identifica qué institución administra el reporte según el origen de la deuda:
- Central de Información Crediticia (CIC) de la CNBS: Registra únicamente operaciones con instituciones supervisadas por la CNBS. Esto incluye bancos, financieras, emisoras de tarjetas de crédito y organizaciones privadas de desarrollo financiero.
- Burós privados (Equifax y TransUnion): Además de datos bancarios, recopilan reportes de casas comerciales, telefonías, cable e internet, cooperativas y empresas de servicios. Si la mora proviene de una tienda o una operadora móvil, tramita el finiquito directamente con esa empresa para actualizar el buró privado.
DESCUBRA MÁS: De la maquila al café: 25 empresas apuestan inversiones por Honduras


