


El historial crediticio es un registro importante para las personas que utilizan productos financieros, ya que refleja el comportamiento que han mantenido frente al pago de sus obligaciones.
De acuerdo con material de educación compartido por Banhprovi, las instituciones financieras toman en cuenta este comportamiento al momento de evaluar nuevas solicitudes de crédito.
Por ello, mantener pagos puntuales y conocer las condiciones de cada financiamiento puede contribuir a construir una buena reputación financiera.
Aunque un atraso puede parecer una situación menor, el incumplimiento de una cuota puede generar consecuencias económicas y afectar las posibilidades de acceder posteriormente a nuevos financiamientos.
LEA: ¿Qué pasa si dejas de pagarle al banco y no tienes bienes? Esto dice la ley
¿Por qué es importante cuidar el historial crediticio?
El historial crediticio funciona como un registro del comportamiento de pago de una persona. Cada obligación cumplida de manera puntual contribuye a construir ese historial.
Las instituciones financieras pueden utilizar esta información cuando una persona solicita un crédito, por lo que mantener un comportamiento responsable puede ser relevante al momento de buscar financiamiento para diferentes necesidades o proyectos.
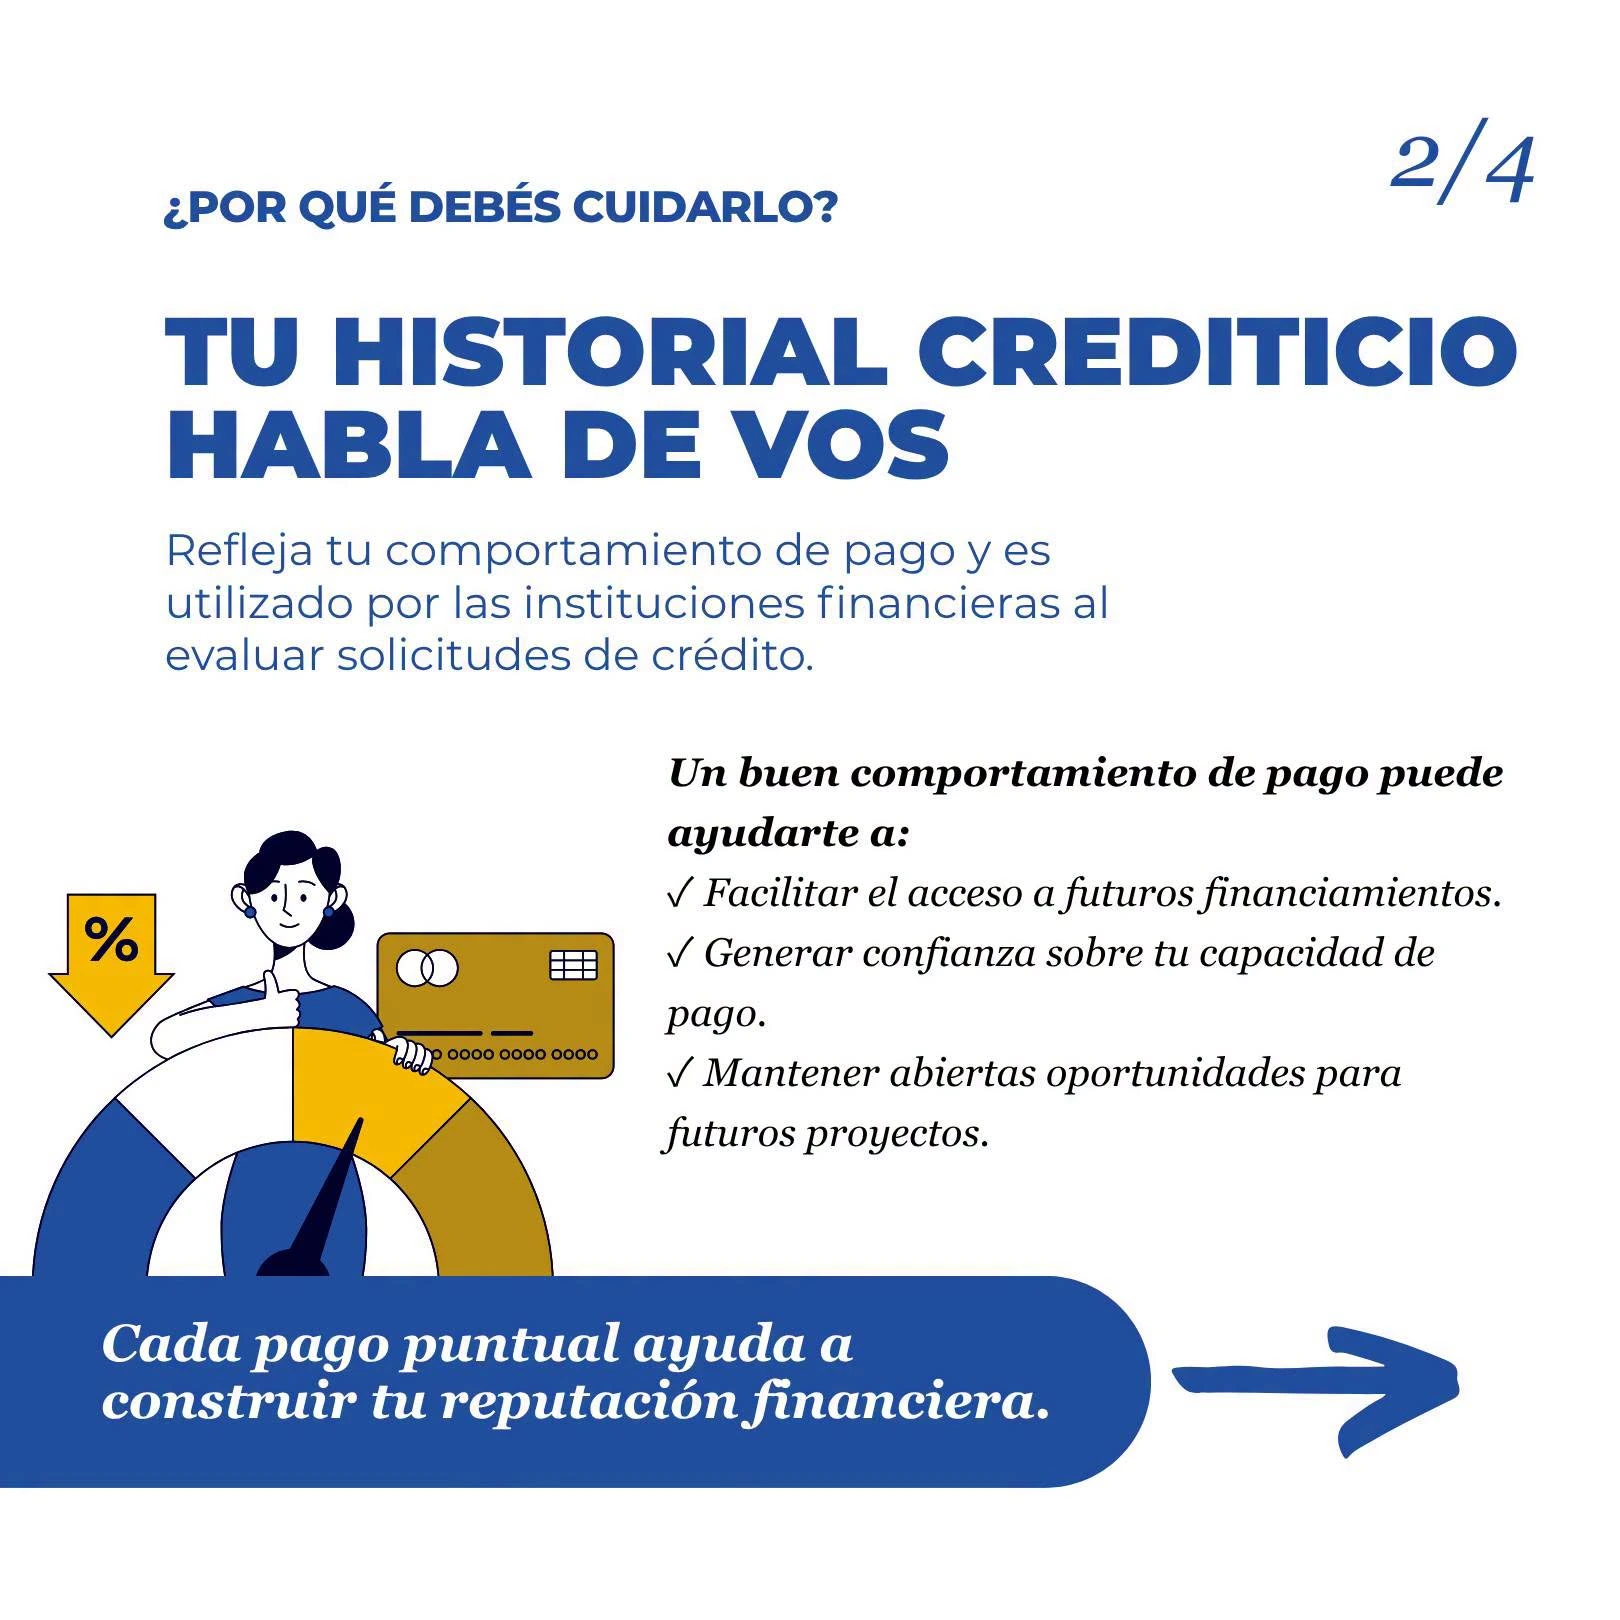
Un historial construido con pagos oportunos permite demostrar el cumplimiento de las obligaciones adquiridas y mantener abiertas oportunidades financieras futuras.
Por el contrario, los atrasos o incumplimientos pueden generar diferentes consecuencias relacionadas con la deuda y con el acceso a nuevos créditos.
¿Qué ocurre cuando una persona se atrasa en un pago?
Uno de los principales riesgos de incumplir con una obligación financiera es que la deuda pueda aumentar debido a la generación de intereses moratorios, según las condiciones establecidas en el crédito.
Además, un atraso puede incrementar el saldo pendiente y afectar el historial crediticio del usuario.
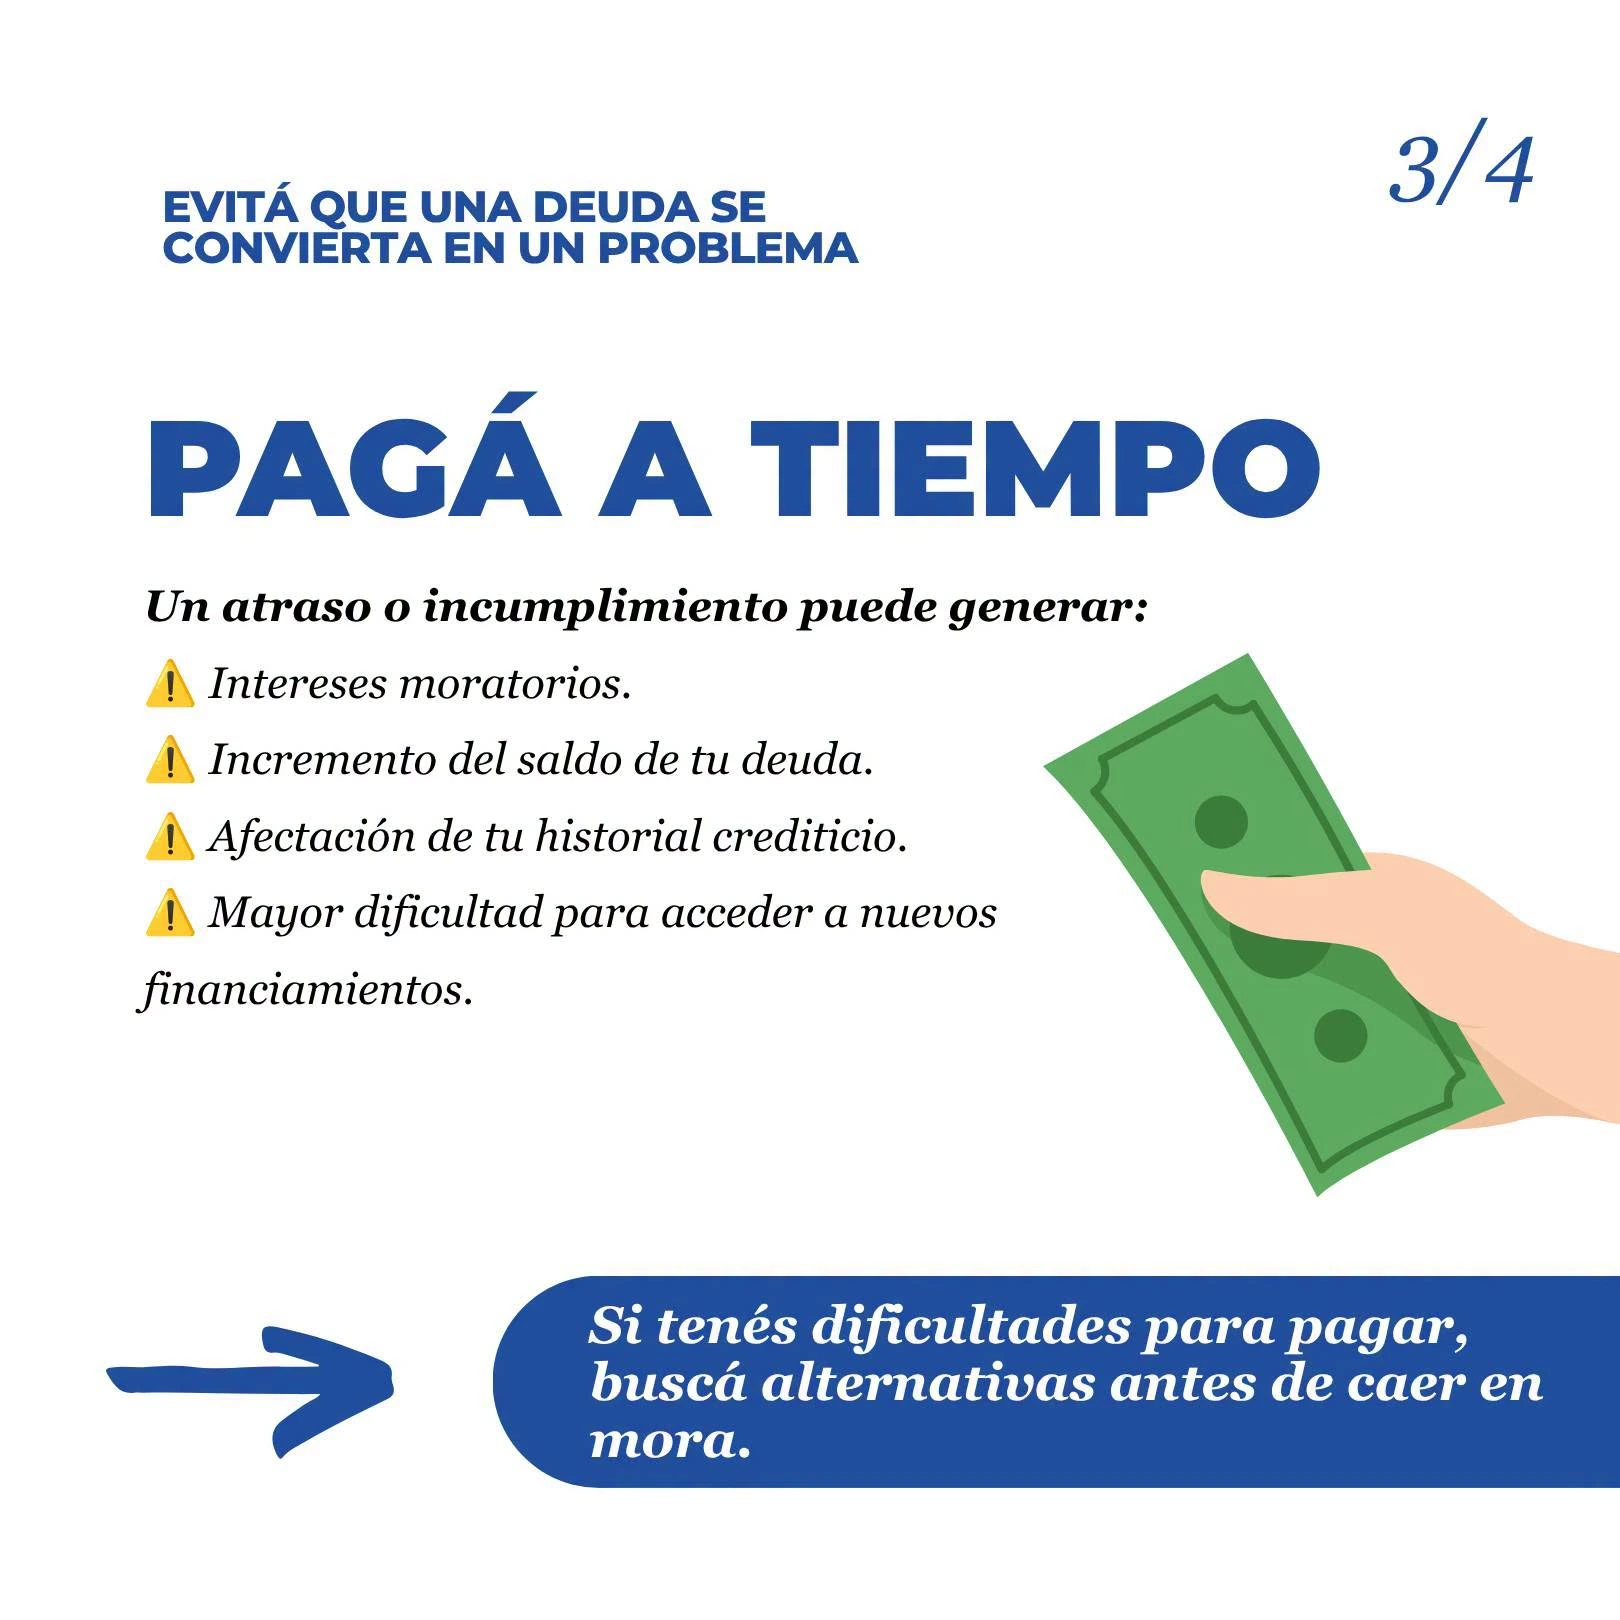
Esta situación también puede dificultar el acceso a nuevos financiamientos, especialmente cuando las instituciones financieras revisan el comportamiento de pago antes de aprobar una solicitud.
Por ello, la recomendación es evitar llegar a una situación de mora y buscar alternativas de pago si existen dificultades para cumplir con una cuota.
Hábitos para cuidar tu historial crediticio
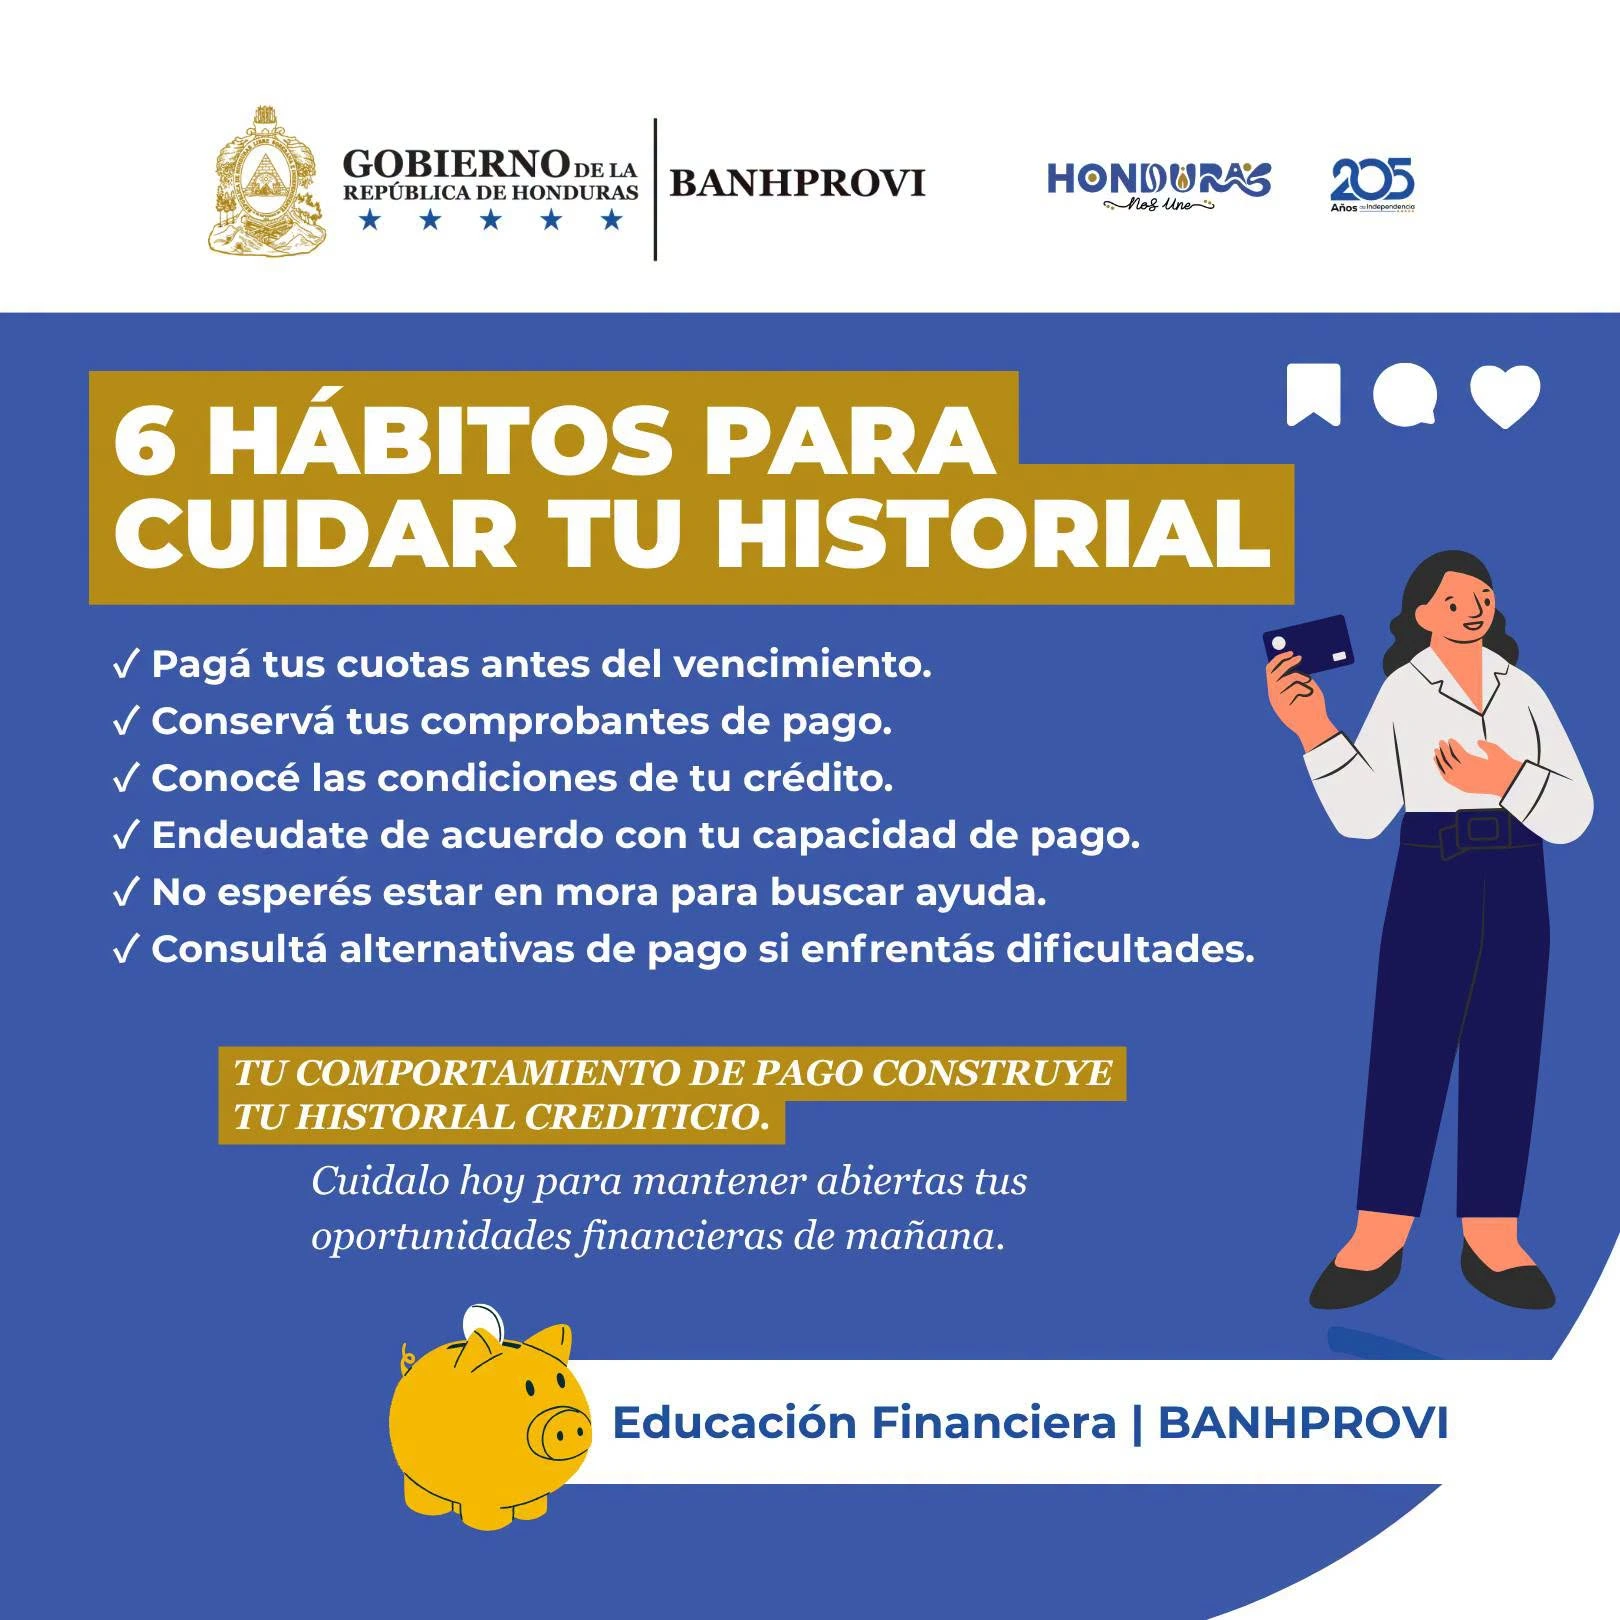
Mantener un buen comportamiento financiero requiere atención constante a las obligaciones adquiridas. Entre las recomendaciones compartidas en el material de educación financiera están:
Pagar las cuotas antes de la fecha de vencimiento.No esperar hasta el último momento puede ayudar a evitar atrasos y posibles cargos asociados con el incumplimiento.
Conservar los comprobantes de pago.Guardar los documentos o registros que acrediten los pagos realizados permite contar con respaldo sobre el cumplimiento de las obligaciones.
LE PUEDE INTERESAR: ¿Deuda de tarjeta de crédito? Opciones que puede negociar con el banco para pagar
Conocer las condiciones del crédito.Antes y durante el período de financiamiento es importante tener claras las condiciones pactadas, incluyendo las fechas de pago y las obligaciones que corresponden al usuario.
Endeudarse de acuerdo con la capacidad de pago.Antes de adquirir un nuevo compromiso financiero, es necesario considerar si las cuotas pueden ser cubiertas de manera regular con los ingresos disponibles.
Buscar alternativas ante dificultades económicas.Si una persona enfrenta problemas para cumplir con sus pagos, la recomendación es buscar opciones antes de caer en mora.
Evitar la mora puede prevenir mayores dificultades
Cuando una persona sabe que tendrá dificultades para cumplir con una cuota, esperar a que ocurra el incumplimiento puede complicar la situación.
Por eso, la educación financiera plantea la importancia de buscar alternativas de pago de manera anticipada. Esto permite analizar las opciones disponibles antes de que el atraso genere consecuencias adicionales sobre la deuda o el historial crediticio.
La planificación también juega un papel importante. Conocer cuánto se debe pagar cada mes y organizar los ingresos para cumplir con las obligaciones puede ayudar a mantener un comportamiento de pago ordenado.
El historial crediticio se construye con el tiempo
Cuidar el historial crediticio no depende únicamente de evitar un atraso ocasional, sino de mantener hábitos responsables frente a las obligaciones financieras.
Cada pago realizado a tiempo forma parte del comportamiento financiero de una persona y puede contribuir a mantener una reputación crediticia favorable.
Por eso, antes de solicitar un nuevo financiamiento, es importante analizar la capacidad de pago, conocer las condiciones del crédito y mantener un control de las fechas de vencimiento.


