
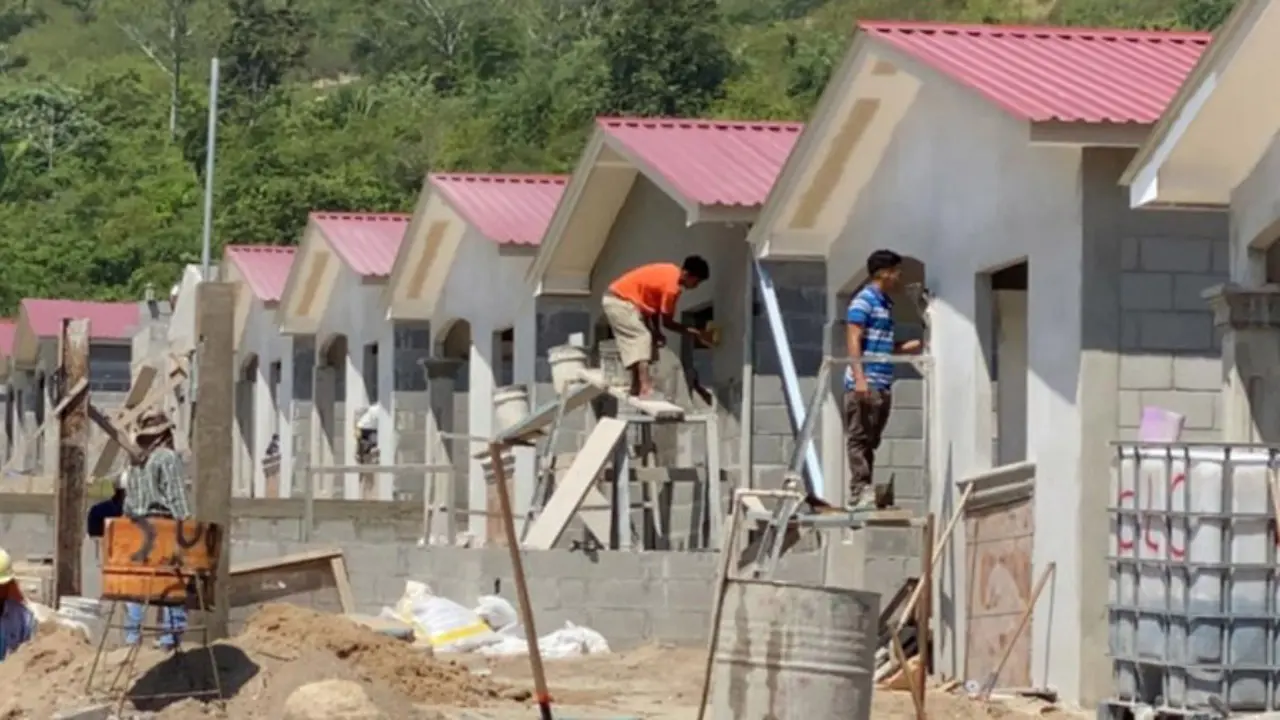


En Honduras, adquirir un hogar propio ha pasado de ser el hito fundamental de la adultez a convertirse en una meta prácticamente inalcanzable para la mayoría de las familias de ingresos medios y bajos.
El incremento constante en los precios de los inmuebles, la informalidad laboral desbordada y la disparidad entre los salarios reales y el costo de vida han cerrado las puertas del crédito bancario tradicional a millones de ciudadanos.
LEA: Los nuevos beneficios para que hondureños puedan adquirir vivienda propia
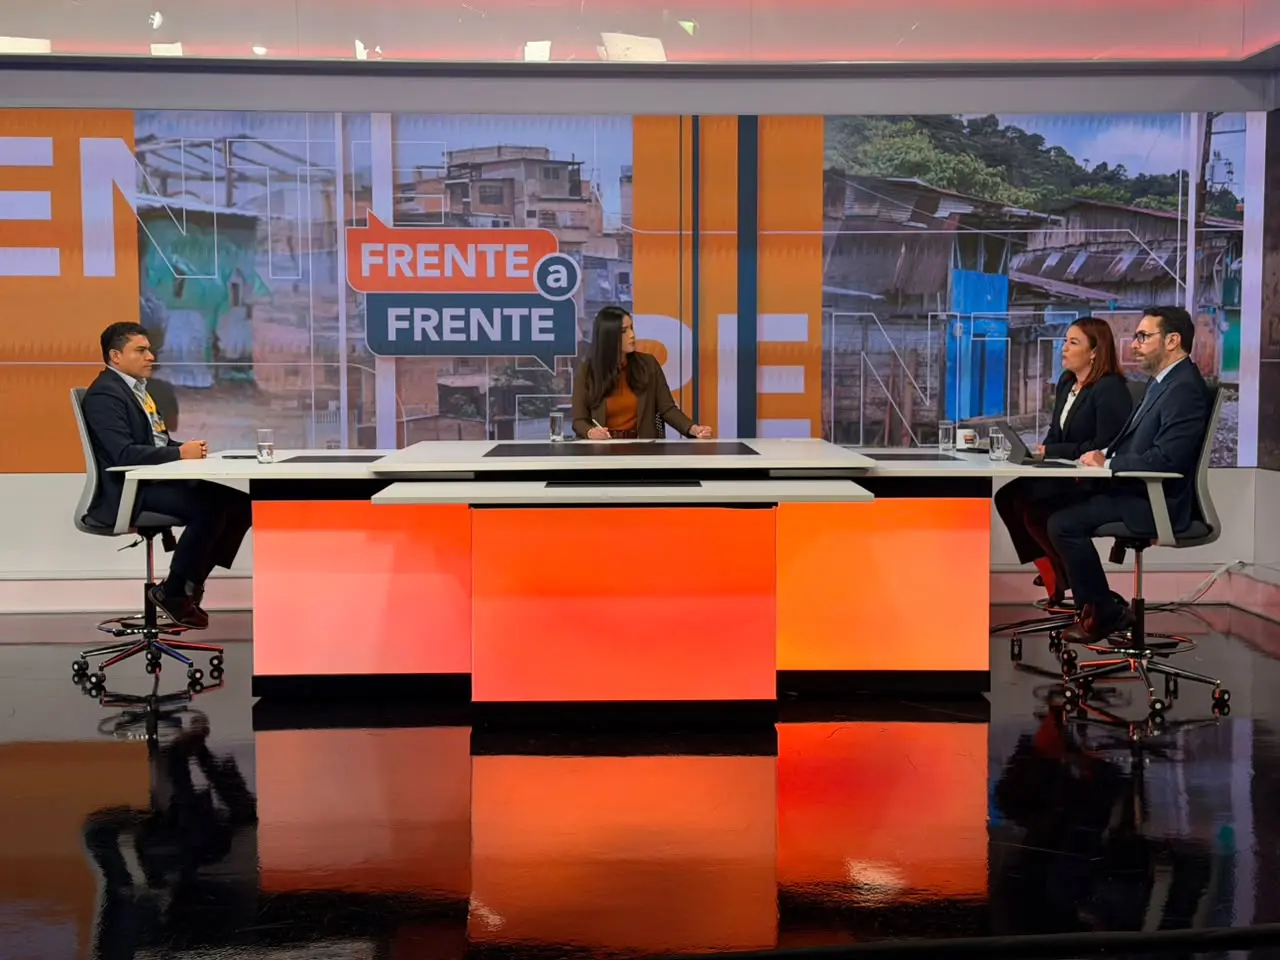
El foro Frente a Frente abordó esta problemática estructural partiendo de la reciente aprobación de la Política Nacional de Vivienda y Asentamientos Humanos, analizando las razones de un déficit acumulado durante décadas y evaluando si los nuevos instrumentos financieros propuestos por el Estado lograrán responder a las demandas de la población.
El programa profundizó en la radiografía sociodemográfica y económica del déficit habitacional del país, contrastando los datos de ingresos de la clase trabajadora frente a las exigencias del sistema financiero.
Asimismo, se discutieron las estrategias estatales diseñadas para abaratar las cuotas mensuales, tales como la asignación de bonos directos a la prima, los subsidios diferidos a la tasa de interés y el arrendamiento con opción a compra.
El debate contó con la presencia del coordinador del Instituto de Investigaciones Sociales de la Universidad Nacional Autónoma de Honduras (UNAH), Héctor Figueroa y la titular de la Secretaría de Vivienda y Asentamientos Humanos, Francis Argeñal.
De igual forma, con el presidente ejecutivo del Banco Hondureño para la Producción y la Vivienda (Banhprovi), Sergio Amaya; el presidente de la Cámara Hondureña de la Industria de la Construcción (CHICO), Arnaldo Martínez (vía Zoom).
El abismo entre salarios e inflación habitacional
Desde la perspectiva académica, Héctor Figueroa fundamentó su análisis en las cifras de la Encuesta Permanente de Hogares recopiladas por la UNAH, revelando que el déficit habitacional en Honduras alcanza aproximadamente 1.6 millones de soluciones.
Esta cifra se desglosa en un déficit cuantitativo de 400,064 viviendas necesarias de construir y un déficit cualitativo de 1,076,678 casas que requieren mejoras urgentes en infraestructura o servicios básicos, concentrándose la mayor vulnerabilidad en el sector rural.
Figueroa demostró que la barrera principal para adquirir una casa reside en la incapacidad de pago de la población.
"El ingreso promedio de las personas ocupadas anda alrededor de 10,356 lempiras ( ... ) ganan menos de un salario mínimo y que sueñan con tener una vivienda", lamentó.
El investigador advirtió que más de 2.7 millones de trabajadores ganan menos de un salario mínimo y que el 61% de la población vive en condiciones de pobreza, por lo que los ingresos familiares se destinan prioritariamente a la alimentación y no a la compra de inmuebles.
Al mismo tiempo cuestionó que algunas políticas de estado han fracasado.
Agilidad en permisos, empleo e inversión a largo plazo
Desde la perspectiva empresarial, el presidente de la CHICO, Arnaldo Martínez, expresó el respaldo del gremio a la meta de intervenir 1.3 millones de soluciones habitacionales en un plazo de 15 años.
No obstante, enfatizó que la capacidad instalada de los constructores requiere de certidumbre administrativa y celeridad en la tramitación de licencias municipales.
"El sector construcción está listo para construir, lo que falta es que el financiamiento llegue a tiempo con reglamentos claros de permisos, desembolsos ágiles y la banca privada participando", manifestó.
LEA: ¿Cuánto cuesta vivir en Tegucigalpa? Esto necesitas ganar al mes
Martínez recordó que la parálisis en la ejecución de vivienda registrada en años anteriores conllevó la pérdida de miles de empleos directos e indirectos, por lo que instó a establecer mesas de trabajo continuas entre el gobierno, Banhprovi, las alcaldías y la banca privada.
"Recuerde que siempre por cada vivienda que no construyamos estamos dejando de generar empleo y eso nos perjudica tremendamente al país", agregó Martínez.
Entre la dura realidad económica y la promesa estatal
El desarrollo del foro puso en evidencia el marcado contraste entre la urgencia de la población y los tiempos institucionales del Estado.
Por un lado, la academia expone datos fríos e incontestables: con un salario promedio que no cubre la canasta básica y una cuota hipotecaria que supera el ingreso total del 68% de la fuerza laboral, hablar de casa propia resulta irreal para la mayoría.
LEA: Honduras aprueba política de vivienda para reducir el déficit habitacional
Por su parte, la ciudadanía percibe que los trámites bancarios son restrictivos y que los fondos anunciados rara vez se traducen en soluciones inmediatas para quienes ganan un salario mínimo.
En el otro extremo, las autoridades gubernamentales y financieras sostienen que la solución a una crisis de tal magnitud exige sentar las bases de una política de Estado a 15 o 20 años.


