


Para las personas que buscan comprar una vivienda, construir en un terreno propio o mejorar su casa, conocer las opciones de financiamiento disponibles puede ser el primer paso para convertir ese proyecto en realidad.
Una de las alternativas que ofrece el Banco Hondureño para la Producción y la Vivienda (Banhprovi) es la denominada banca de primer piso, un mecanismo mediante el cual los interesados pueden realizar directamente ante la institución el proceso relacionado con su solicitud de financiamiento.
Este modelo permite que el ciudadano reciba orientación y asesoría en una agencia de Banhprovi, presente la documentación requerida y posteriormente pase por el proceso de evaluación correspondiente.
Pero, ¿qué significa exactamente ser atendido bajo esta modalidad y qué documentos debe preparar una persona que busca financiar una vivienda?
LEA: ¿Busca financiamiento para su negocio? Así puede solicitar fondos BANHPROVI
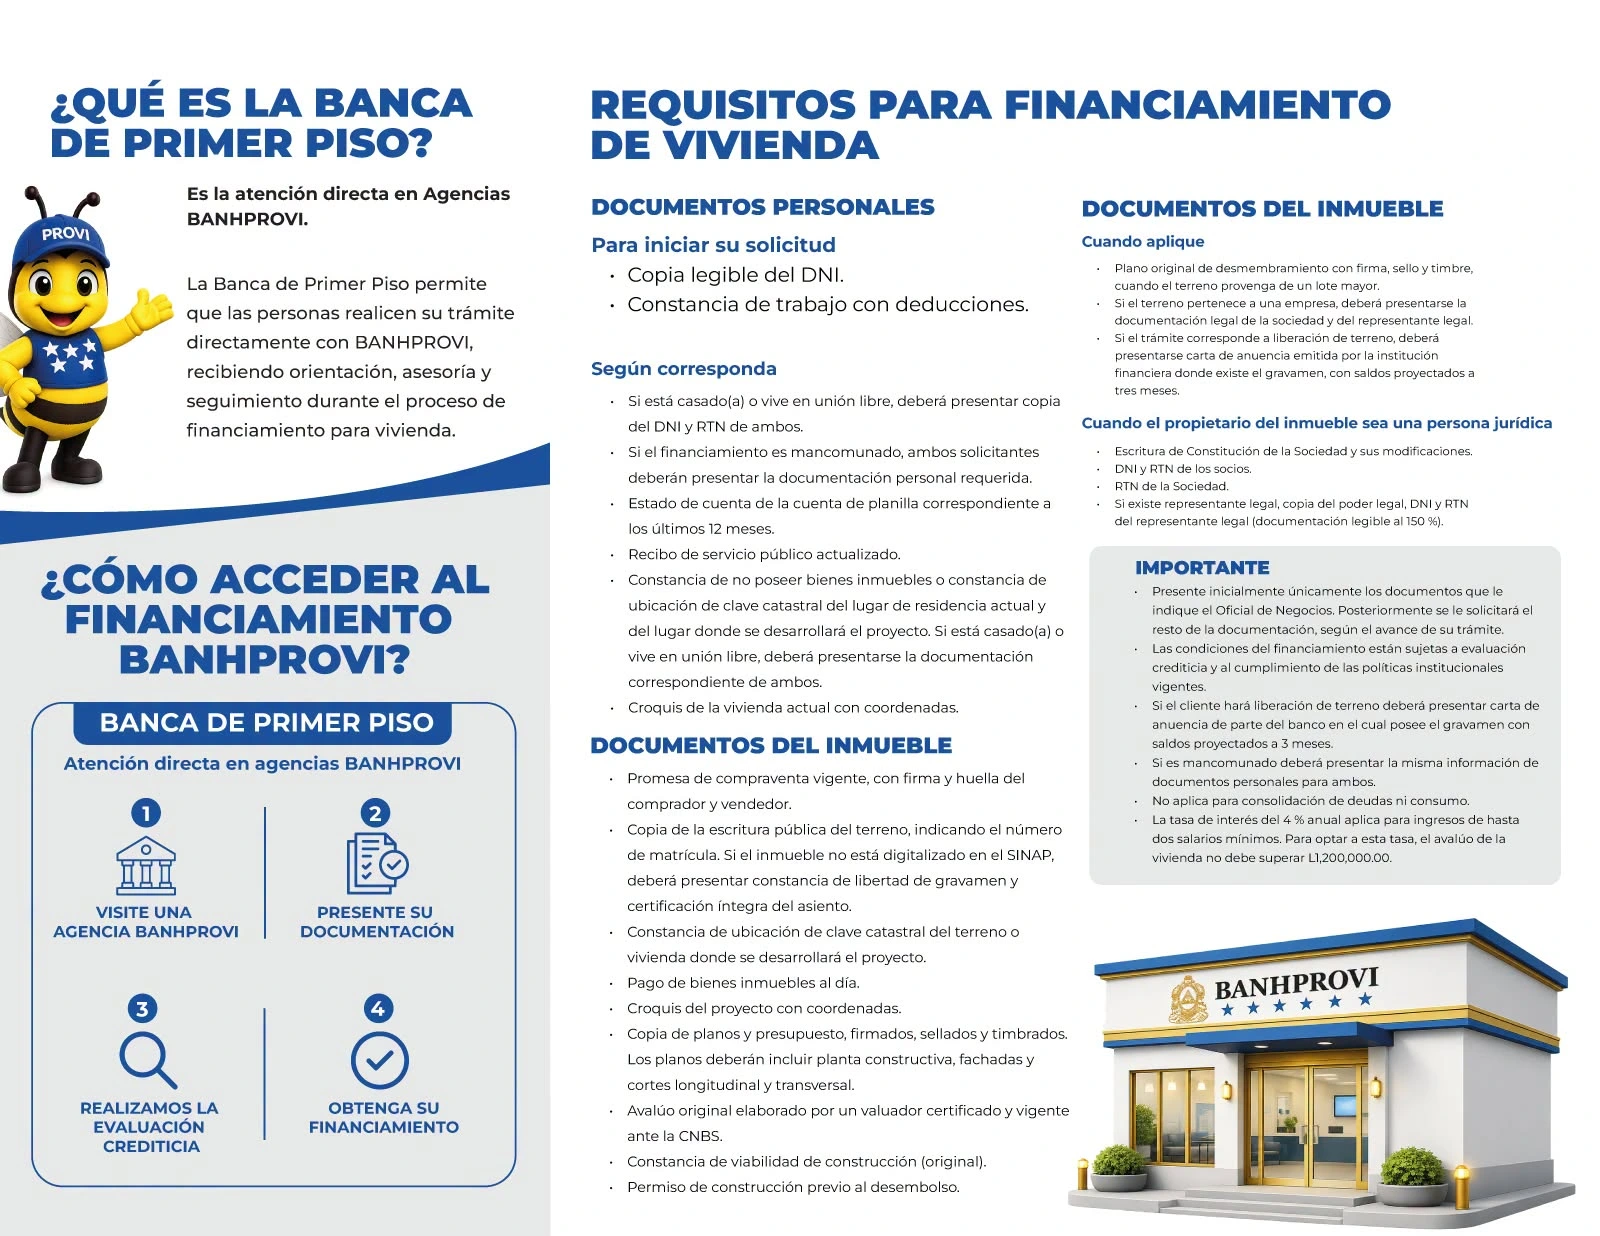
¿Qué es la banca de primer piso?
La banca de primer piso se refiere a la atención directa que BANHPROVI brinda a los ciudadanos en sus agencias para gestionar solicitudes de financiamiento.
En otras palabras, la persona interesada no inicia el proceso mediante un banco comercial como intermediario, sino que puede acudir directamente a una agencia de BANHPROVI para recibir información, presentar su documentación y dar seguimiento al trámite.
El proceso contempla cuatro pasos principales: visitar una agencia, presentar la documentación, someterse a una evaluación crediticia y, si cumple con los requisitos, obtener el financiamiento.
Esta modalidad está dirigida a personas que buscan recursos para diferentes destinos relacionados con vivienda.
¿Para qué puede solicitarse el financiamiento?
De acuerdo con la información proporcionada por BANHPROVI, los fondos pueden utilizarse para diferentes proyectos habitacionales.
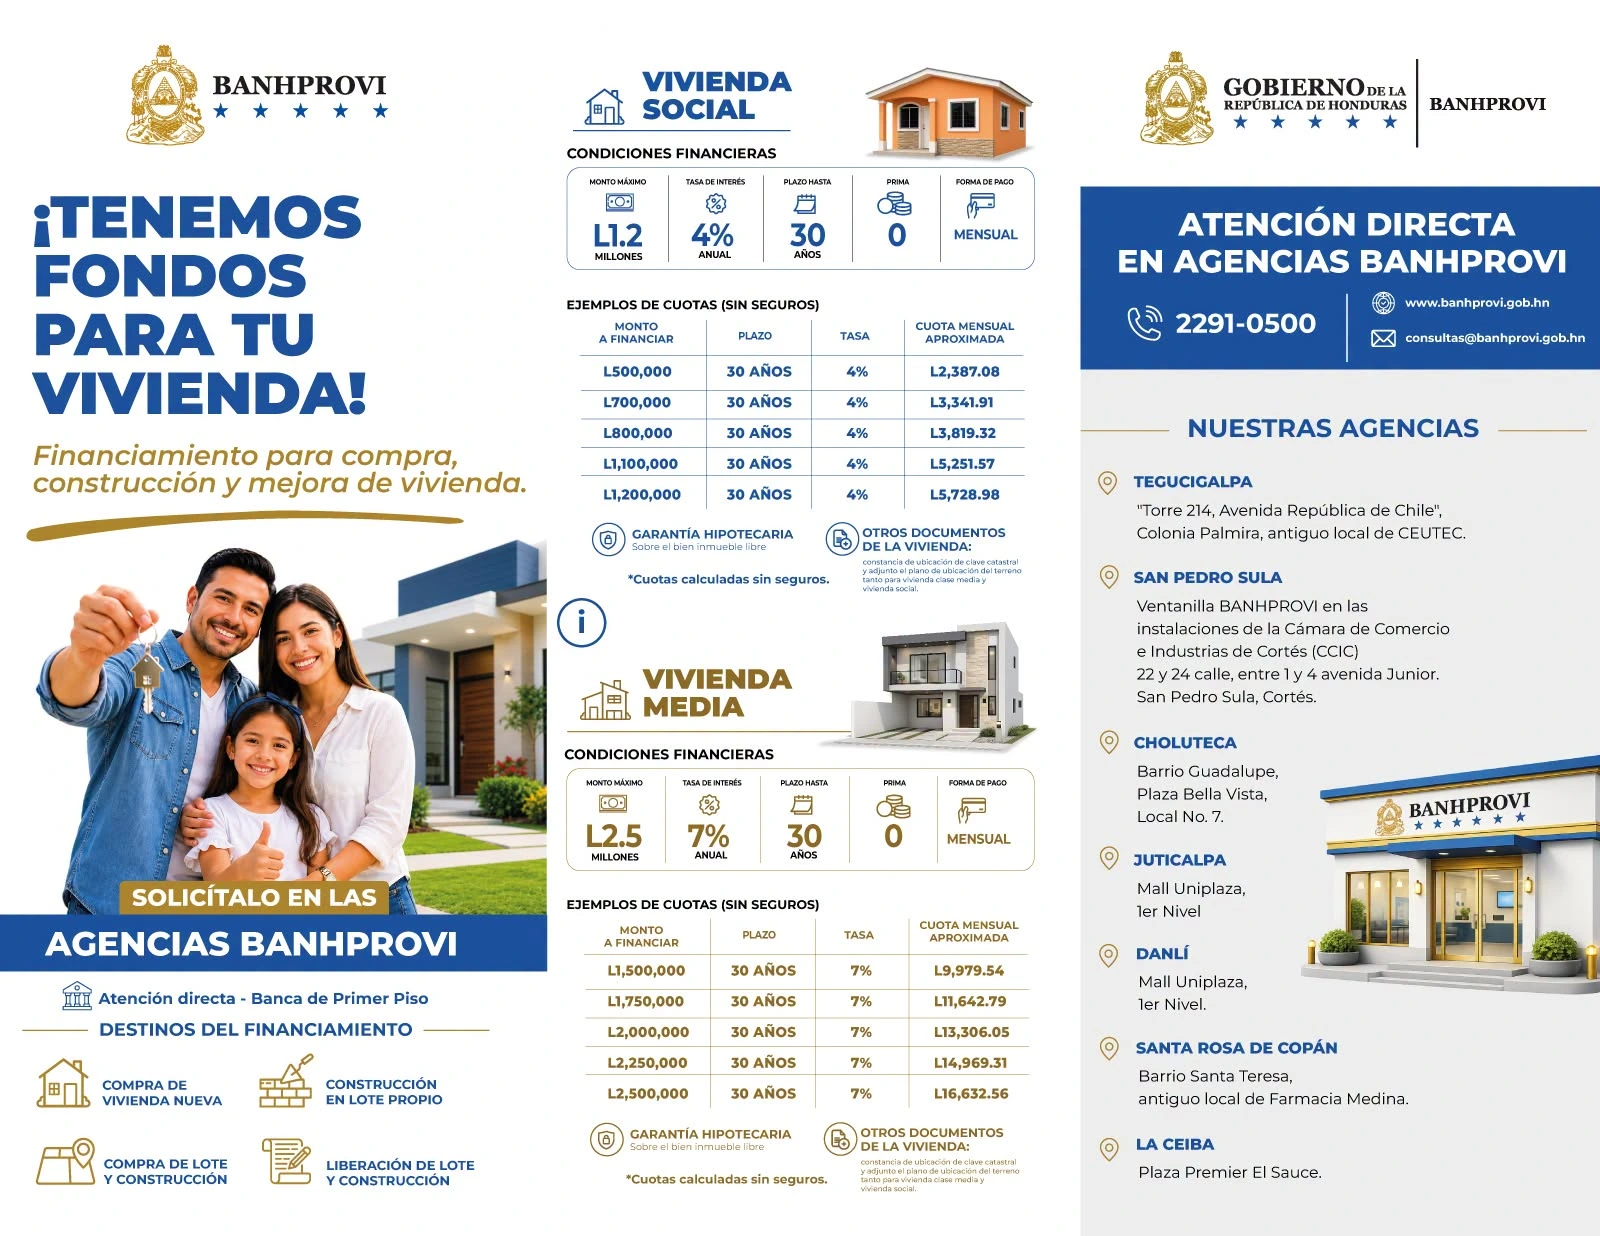
Entre los destinos contemplados se encuentran:
- Compra de vivienda nueva.
- Construcción en lote propio.
- Compra de lote y construcción.
- Liberación de lote y construcción.
- Compra, construcción y mejoramiento de vivienda, según las condiciones del financiamiento.
Esto significa que el interesado debe definir primero cuál es el propósito del crédito, ya que los documentos que tendrá que presentar pueden variar dependiendo del proyecto.
¿Qué documentos debe presentar el solicitante?
Uno de los primeros pasos para iniciar el trámite consiste en reunir la documentación personal.
Entre los documentos básicos solicitados se encuentra una copia legible del Documento Nacional de Identificación (DNI) y una constancia de trabajo con las deducciones correspondientes.
Dependiendo de la situación del solicitante, también pueden requerirse documentos adicionales.
LE PUEDE INTERESAR: ¿Vas a alquilar en Honduras? Esto debes saber sobre contratos, depósitos y desalojos
Por ejemplo, las personas casadas o que viven en unión libre deben presentar documentación de ambos integrantes cuando corresponda.
Si el financiamiento es solicitado de manera mancomunada, ambos solicitantes deberán entregar la información requerida.
También se contempla la presentación de estados de cuenta relacionados con la cuenta de planilla de los últimos 12 meses, un recibo de servicio público actualizado y documentación que permita acreditar la situación habitacional del solicitante.
En determinados casos se solicita además un croquis de la vivienda actual con coordenadas.
Documentos relacionados con el inmueble
La documentación no se limita a la información personal del solicitante. También se deben presentar documentos relacionados con el terreno o vivienda que será objeto del financiamiento.
Entre los requisitos pueden figurar una promesa de compraventa vigente, debidamente firmada, así como copia de la escritura pública del terreno con su respectivo número de matrícula.
También puede requerirse la constancia de ubicación de clave catastral, comprobantes de que los bienes inmuebles se encuentran al día y un croquis del proyecto con coordenadas.
Cuando se trata de una construcción, el expediente puede incluir planos, presupuesto, avalúo elaborado por un profesional certificado y vigente ante la CNBS, constancia de viabilidad de construcción y permiso de construcción previo al desembolso.
Los documentos específicos dependerán de las características del proyecto y del tipo de trámite.
¿Cuánto puede financiar BANHPROVI?
Entre las opciones presentadas en el material informativo se encuentra el programa de Vivienda Social, que contempla un monto máximo de hasta 1.2 millones de lempiras, una tasa de interés anual del 4 % y un plazo de hasta 30 años.
El material también muestra una modalidad de Vivienda Media, con financiamiento de hasta 2.5 millones de lempiras, una tasa anual del 7 % y un plazo de hasta 30 años.
Las condiciones y montos están sujetos a la evaluación crediticia y al cumplimiento de los requisitos establecidos por la institución.
Ejemplos de cuotas mensuales
Para vivienda social, el material presenta ejemplos de cuotas calculadas sin seguros. Por ejemplo, un financiamiento de 500,000 lempiras a 30 años y con una tasa del 4 % tendría una cuota mensual aproximada de L2,387.08.
En el caso de un financiamiento de 1.2 millones de lempiras, bajo las mismas condiciones, la cuota aproximada sería de L5,728.98 mensuales, sin incluir seguros.
Para vivienda media, un financiamiento de 1.5 millones de lempiras a 30 años y con una tasa del 7 % tendría una cuota aproximada de L9,979.54, según los ejemplos proporcionados.
Estos montos son únicamente referencias y no representan necesariamente la cuota final que pagará cada solicitante, ya que el financiamiento está sujeto al proceso de evaluación y a las condiciones aplicables a cada caso.
¿Cómo iniciar el trámite?
Para una persona interesada en conocer si puede acceder a estos fondos, el primer paso es acudir a una agencia Banhprovi y solicitar orientación sobre el tipo de financiamiento que corresponde a su proyecto.
Posteriormente deberá presentar la documentación requerida para que la institución pueda realizar la evaluación crediticia.
Es importante tener en cuenta que Banhprovi señala que inicialmente se deben presentar los documentos indicados para comenzar el proceso y que posteriormente puede solicitarse información adicional conforme avance el trámite.
Además, las condiciones del financiamiento están sujetas a evaluación crediticia y al cumplimiento de las políticas institucionales vigentes.
Por ello, antes de iniciar cualquier compromiso de compra o construcción, es recomendable que el interesado conozca con claridad qué monto puede solicitar, cuáles serían las condiciones aplicables y qué documentación necesita presentar.
VEA: ¿Cuánto debe ganar una familia para acceder a un préstamo de vivienda social?
¿Dónde puede recibir atención?
Banhprovi I brinda atención directa en agencias ubicadas en diferentes puntos del país. Entre las ciudades indicadas en el material se encuentran Tegucigalpa, San Pedro Sula, Choluteca, Juticalpa, Danlí, Santa Rosa de Copán y La Ceiba.
La institución también proporciona como canales de atención el número 2291-0500 y su sitio web oficial, donde los interesados pueden consultar información antes de acudir a una agencia.


